Taux fixe ou variable au renouvellement
Ce que chacun coûte, et ce que chacun implique pour vos versements.
Le taux fixe
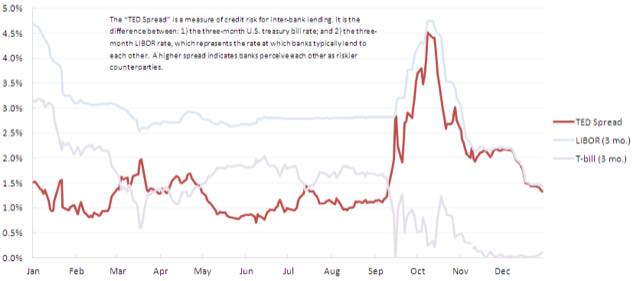
Le versement ne bouge pas du terme. Le taux de départ est souvent plus élevé.
Le taux variable
Le versement suit les taux du marché. Il peut monter comme descendre.
Les questions à se poser
- Combien de temps garderez-vous l’immeuble
- Pouvez-vous absorber une hausse de versement
- Comptez-vous vendre avant la fin du terme
Ce que coûte la tranquillité
L’écart entre fixe et variable représente souvent quelques dixièmes de point.
Sur un gros prêt, ces dixièmes deviennent des milliers de dollars par année.
Le cas particulier d’un immeuble locatif
Les loyers montent lentement. Un versement qui grimpe vite crée un déficit.
Le taux fixe protège cette marge, au prix d’un taux de départ plus élevé.
La formule mixte
Certains prêteurs permettent de scinder le prêt en deux portions.
Ce qui se passe à la fin du terme
Un taux variable devient souvent fixe au renouvellement, sans frais.
Vérifiez si ce passage est permis en cours de terme.
Cette souplesse vaut parfois plus que quelques dixièmes de point.
Poser la question du plafond
Certains prêts variables plafonnent la hausse du versement.
D’autres laissent le versement suivre entièrement le marché.
Demandez cette précision avant de choisir le variable.