Prêt arrivant à échéance
Échéance à venir et temps nécessaire pour comparer les offres.
Refinancez votre immeuble pour remplacer une dette ou dégager des fonds.
Planifier une rencontreLe courtier partenaire chiffre le remboursement des prêts en place, puis compare les offres.
Planifier une rencontreÉchéance à venir et temps nécessaire pour comparer les offres.
Équité disponible pour une acquisition ou des travaux.
Plusieurs dettes regroupées dans un seul prêt.
Valeur et revenus mis à jour après les travaux.
Rachat d’une participation sans vendre l’immeuble.
Le prêteur regarde le solde, le taux, l’échéance et les pénalités applicables.
La valeur retenue et le revenu net déterminent le montant qui peut être refinancé.
La dette, les pénalités, les frais et les réserves sont soustraits du nouveau prêt.
Travaux, acquisition, consolidation ou rachat : l’utilisation des fonds doit être claire.
L’estimation du propriétaire peut différer de la valeur retenue par le prêteur.
La pénalité, la mainlevée et les autres frais réduisent la somme disponible.
Une dette ou un taux plus élevé augmente les versements.
Le prêteur doit savoir combien vous demandez et comment les fonds seront utilisés.
Le montant est limité par la valeur et la capacité de paiement.
La dette, les pénalités, les frais et les réserves sont déduits.
Le terme doit convenir à la durée prévue et à la prochaine échéance.
Le prêteur fixe le taux selon le risque, le montant et les garanties.
| Type de prêt | Situation correspondante |
|---|---|
| Refinancement conventionnel | Un nouveau prêt fondé sur les revenus, la valeur et l’historique de l’immeuble. |
| Refinancement avec fonds disponibles | Le nouveau prêt rembourse la dette actuelle et laisse une somme disponible. |
| Consolidation de dettes | Plusieurs dettes sont regroupées sous une garantie immobilière et un seul calendrier. |
| Prêt temporaire avant refinancement | Un prêt à court terme avant des travaux, une vente ou un refinancement. |
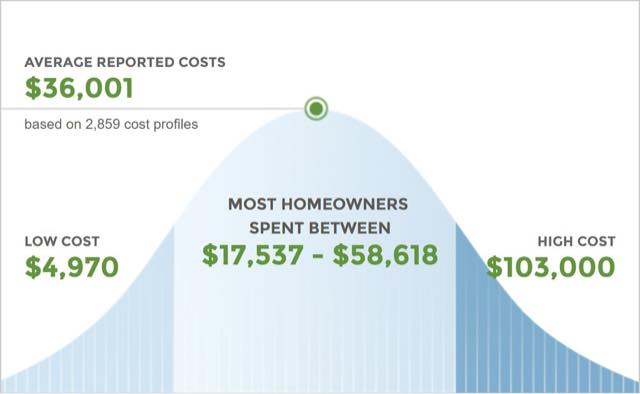
Valeur, dette actuelle, montant disponible et usage des fonds.
Comment elle se calcule et quand elle vaut la peine d’être payée.
Fenêtre de renouvellement, préparation et marge de négociation.
Regrouper des prêts : conditions, garanties et effets sur la marge.
Factures, nouvelle valeur, loyers révisés et délai d’attente.
Ce que chacun coûte, et ce que chacun implique pour vos versements.
Commencez avant l’échéance pour obtenir les documents, l’évaluation et plusieurs offres.
Le prêteur retient la valeur, le revenu net, les dettes et les coûts.
Pas nécessairement. Comparez-la aux économies, aux fonds dégagés et au coût d’attendre.
Le prêteur vérifie les baux, les dépenses et l’historique des revenus.
Oui, si la valeur, les rangs et les revenus permettent le nouveau prêt.
Le prêteur peut l’exiger pour confirmer la valeur utilisée.
Soldes, revenus, valeur estimée et utilisation des fonds.
Planifier une rencontre